Економіка спустошеного ландшафту: чому в часи безладдя довіра до центрального банку має вищу цінність, ніж отримані доходи.
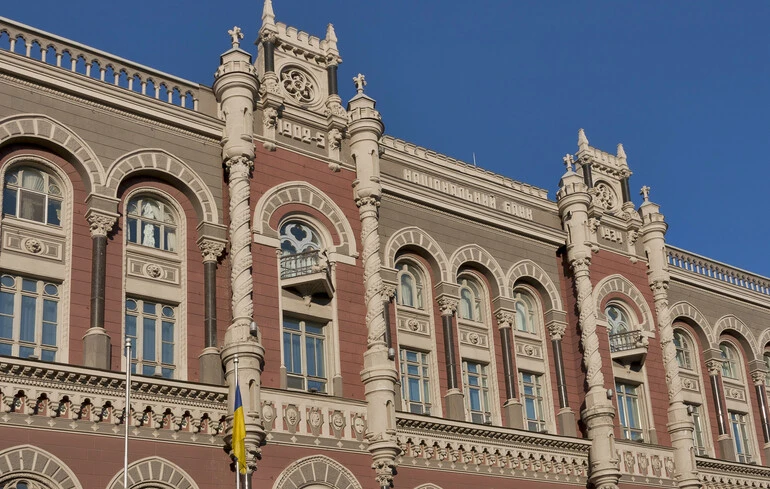
Щоосені в Україні розпочинається традиційний політичний ритуал, пов'язаний із бюджетним процесом: пошук фіскальної "срібної кулі" серед доходів Національного банку та фінансового сектору. У проєкті бюджету на 2027 рік передбачено скорочення надходжень від НБУ до 49 млрд грн, після того як у квітні 2026 року Рада НБУ затвердила перерахування 146,1 млрд грн прибутку за 2025 рік. Це викликає очікувану критику. Критики вказують на виплати банкам за депозитними сертифікатами, які, на їхню думку, є прямими втратами для бюджету. Проте така точка зору є обмеженою. Банківський сектор вже відчуває безпрецедентне фіскальне навантаження: значна частина прибутку вилучається через підвищену ставку податку в 50%. Хоча ці кошти тимчасово повертаються до бюджету, постійне вилучення капіталу позбавляє систему ресурсів, необхідних для майбутнього: для стабільної роботи фінансової системи, фінансування структурних реформ та забезпечення фінансової інклюзії. Це особливо важливо для ветеранів, яким після завершення війни потрібні безбар'єрна інфраструктура, доступні кредити для започаткування власного бізнесу та підтримка у поверненні до мирного життя. Без цього неможливо створити нову архітектуру, здатну кредитувати децентралізовану економіку та зберігати фінансовий суверенітет у умовах жорсткого переходу до європейських стандартів ESG.
Спроби уявити центральний банк як допоміжний орган казначейства, а банківську систему — як джерело фінансування для покриття фіскальних дефіцитів, базуються на глибокій помилці: вони опираються на застарілі макроекономічні уявлення. Проте стара модель вже не має сили. Примусове вилучення капіталу з фінансової сфери призводить до руйнації економіки майбутнього.
Розвал промислової спадщини та омана затишку.
Економіка, яка генерувала податки до повномасштабної війни, спиралася на радянську індустріальну спадщину. До 2022 року гірничо-металургійний комплекс забезпечував понад 30% товарного експорту. Сьогодні ця модель мономіст та енергоємних гігантів відходить у минуле. Металургійний сектор позбувся понад 40% потужностей, виплавка сталі скоротилася до критичних мінімумів, а податкові надходження галузі впали більш як на 65% порівняно з довоєнним періодом. Відновлення лише однієї доменної печі оцінюється до 1 млрд дол., і в умовах дефіциту електроенергії та зміни глобальних ланцюгів постачання такі інвестиції втратили економічний сенс.
Разом із фабриками було знищено й податкову основу, на яку країна покладалася протягом багатьох років: відбулися значні зміни у сфері зайнятості та спостерігався масовий виїзд населення.
Одночасно відбувається зрушення в українській "бульбашці комфорту". Конфлікт завдав серйозної шкоди роздрібній торгівлі та великій логістиці, що призвело до відновлення застарілих методів роботи та спрощення трудових процесів. В результаті спостерігається зниження продуктивності, переорієнтація працівників на сектори з низькою доданою вартістю, а також зростання використання готівки, що ще більше обмежує фіскальний простір.
Квазівоєнну економіку в нас уже створено: основні видатки йдуть через сектор безпеки та оборони з усіма супутніми складовими, зокрема неефективністю та відсутністю довгострокового планування. Драйверами структурних реформ мають бути парламент і Кабінет міністрів, а Національний банк -- надійним прив'язним паском макрофінансової стабільності. Перекладати відповідальність за неефективність реального сектора на НБУ означає ігнорувати корінь проблеми.
Анатомія кредитного міфу можна розглянути як глибокий аналіз популярних уявлень про кредити.
На фоні цих подій час від часу з'являється помилкове уявлення, що економічна трансформація не здійснюється через дії Національного банку України. Проте справжня картина зовсім інша: обсяг чистих гривневих кредитів, наданих корпоративному сектору, зріс на 32,5% у річному вимірі.
Прибуток Національного банку України визначається такими факторами, як рівень відсоткових ставок, коливання валютних курсів, обсяги ліквідності в банківській системі (яка, в ідеалі, повинна забезпечуватися економічним розвитком, а не дефіцитом бюджетного фінансування), а також діями уряду та самого НБУ в гривнях і іноземних валютах.
Україна не є винятком, і її центральний банк не може постійно демонструвати надзвичайно високий прибуток. В умовах жорсткої боротьби з інфляцією, негативні результати роботи стають загальносвітовою макроекономічною нормою для всіх країн, які застосовують інфляційне таргетування. Для того, щоб приборкати рекордне зростання цін, центробанки змушені суттєво підвищувати процентні ставки та сплачувати комерційним банкам високі відсотки за їхні резерви, які в Україні забезпечуються депозитними сертифікатами. Основним досягненням незалежного центробанку є не величина прибутку, а забезпечення і збереження цінової стабільності. Коли інфляційні показники стабільно низькі, це повністю компенсує будь-які бухгалтерські втрати.
Як це реалізується в реальному житті, можна побачити на недавніх прикладах.
Швеція (Sveriges Riksbank): внаслідок підвищення процентних ставок банк зазнав значних втрат, що призвело до зниження капіталу нижче критичного рівня. Замість того, щоб поповнити бюджет, Ріксбанк звернувся за додатковим капіталом, і парламент ухвалив це прохання. У вересні 2024 року центрбанк отримав 25 мільярдів шведських крон з державного бюджету. Регулятор відкрито пояснив: збитки стали наслідком зусиль з контролю інфляції.
Чехія (Česká národní banka, ČNB): у процесі досягнення цільового показника інфляції чеський центральний банк зазнав рекордного збитку, що перевищує 400 мільярдів крон (понад 16 мільярдів євро). Регулятор попередив, що в найближчі роки варто не очікувати на дивіденди до державного бюджету.
Нідерланди (De Nederlandsche Bank, DNB): зіткнувшись із першими з 1931 року збитками через зростання ставок (понад 7 млрд євро сукупно), банк заздалегідь поінформував уряд. ЦБ і Міністерство фінансів публічно домовилися, що держава відмовляється від дивідендів на роки вперед, доки регулятор не відновить фінансових буферів.
У цих державах урядові структури та законодавчі органи сприймають ці показники як належне: незалежний регулятор не в змозі гарантувати одночасно і стабільно низький рівень інфляції, і постійний фінансовий комфорт для державного бюджету.
Тому цей показник кардинально змінюється з року в рік і за визначенням не є стабільним джерелом доходів. Рекордні прибутки центробанку попередніх періодів сформувалися насамперед унаслідок масштабних валютних операцій і курсових коливань. Такі результати ситуативні й не означають, що країна раптово стала багатшою.
Прогнозується, що у 2027 році обсяги перерахувань зменшаться до 49 млрд грн, що є логічним наслідком зміни фінансової структури НБУ в умовах військової економіки. Значна частина міжнародної допомоги надходить у формі іноземної валюти, яку уряд перетворює через НБУ. Це призводить до утворення профіциту гривневої ліквідності в банківській системі. Щоб уникнути інфляційних ризиків, НБУ змушений проводити валютні інтервенції та використовувати депозитні сертифікати для стерилізації надлишкової ліквідності.
Це потребує від Нацбанку формувати відповідні загальні резерви, тож частина фінансового результату виправдано спрямовується на фінансову стійкість України та незалежність НБУ. Така математика не означає зменшення міжнародних резервів (вони залишаються потужними): просто структура балансу вимагає від центробанку виконувати головну функцію -- зберігати цінову та фінансову стабільність.
Таким чином, доходи комерційних банків не є надзвичайно високими прибутками в умовах мирного часу, а скоріше слугують засобом для виживання. Ці кошти використовуються для формування резервів під знеціненими активами підприємств, що постраждали від війни, а також для забезпечення технологічної стабільності.
Відсоткова політика НБУ -- єдиний ринковий спосіб підтримати життєздатність банків. Якщо регулятор піддасться тиску й позбавить систему запасу міцності, одного чудового ранку громадяни побачать на дверях банків замки, а на банкоматах -- нецензурні слова. Зрештою, незалежність політики НБУ -- не абстрактний привілей, а безумовне благо для всіх учасників фінансово-економічної діяльності, яке захищає державу від фатальних популістських рішень.
Пастка "дзеркального простору" та слово як засіб контролю.
В умовах таких руйнувань класична монетарна трансмісія працює не так, як у підручниках: облікова ставка чи інтервенції не збудують нової ТЕЦ і не відновлять логістики. Найбільша небезпека для центробанку -- те, що на нещодавньому симпозіумі в Джексон-Гоул описав Кевін Ворш: пастка "дзеркальної кімнати", коли регулятор втрачає стратегічні орієнтири й рефлекторно реагує на ринковий шум замість керувати очікуваннями.
Для України така рефлексія була б фатальною. Тому Рада НБУ виконує роль незмінного довгострокового інституційного якоря (що вкотре підтвердилося вересневим рішенням зберегти Основні засади грошово-кредитної політики), тоді як Правління гнучко оперує інструментами в моменті.
Коли фізичний вплив на економіку обмежений, комунікація стає визначальним інструментом монетарної політики: суть інфляційного таргетування сьогодні -- в управлінні очікуваннями, а не в механічному утриманні цифри.
Довіра не виникає через красиві пресрелізи. Її будують прозорість і жорстка дисципліна: оголошення монетарних орієнтирів (forward guidance) і суворе дотримання "тижня мовчання" (quiet period) перед рішеннями щодо ставки. Цей стандарт убезпечує рішення від медійного шуму та політичних маніпуляцій і є маркером зрілості НБУ.
Публічність робить регулятора мішенню, тож важливо розрізняти експертну дискусію (як на щорічних спільних конференціях НБУ та Національного банку Польщі) і політичні замовлення, мета яких -- натиснути на незалежність центробанку заради тимчасового популізму.
Від "творців" до "майстрів"
Критика НБУ, яка закликає до розподілу дешевих фінансів в економіці та відновлення директивного управління, виявляє суттєвий концептуальний розрив: автори цих ідей мислять у традиційних рамках "архітекторів" минулого та намагаються оживити застарілі індустріальні колосальні підприємства. Однак ми вже знаходимося в епоху глобального хаосу. Виживають лише ті, хто мислить як сучасні "ремісники": вони створюють децентралізовані, адаптивні та технологічно просунуті мережі прямо на руїнах старої системи. Для того щоб інтегруватися в європейський простір, бізнесу необхідно буде відповідати ESG-вимогам, що передбачає розвиток зелених ринків капіталу.
Профінансувати цю трансформацію здатні лише капіталізовані стійкі банки. Режим прозорого розподілу прибутку регулятора, закладений законодавчо, створювали саме для того, щоб убезпечити фінансову стабільність від миттєвих політичних імпульсів.
На нас чекають складні вибори. Проте тільки абсолютно прозора перспектива, поєднана з інституційною довірою до стабільної політики регулятора, дозволить нам витримати довгострокові виклики та зберегти економічну стабільність держави.