Пенсії без перспективи: чому солідарна система в Україні більше не функціонує?
Світлана Довгаленко, доктор економічних наук, працює в CASE Україна в якості економістки.
Солідарна система досягла критичної межі своїх ресурсів.
Пенсійна система України вже стикається з викликами, що стосуються майбутнього, адже демографічні фактори впливають на її фінансову стабільність. Чи зможе вона забезпечити необхідний обсяг внесків, аби виконати зобов'язання перед майбутніми поколіннями пенсіонерів?
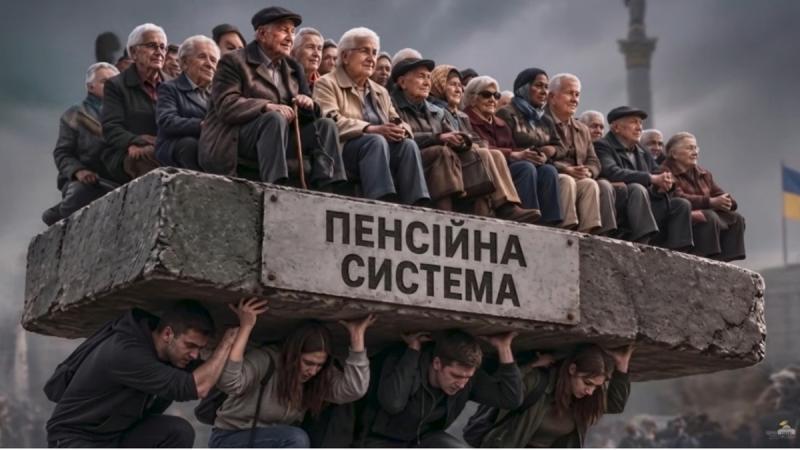
Сучасна модель функціонує на основі солідарності: внески працюючих осіб фінансують пенсії тих, хто вже вийшов на пенсію. Це створює залежність пенсійної системи від демографічного балансу. Доки число платників та їхні доходи зростають достатньо швидко, система здатна забезпечувати потрібний рівень виплат. Проте, коли зменшується кількість тих, хто платить внески, а число пенсіонерів зростає, дефіцит перетворюється з тимчасової проблеми бюджету на структурну недоліку самої системи.
Україна просувається в цьому напрямку.
Пенсійна математика більше не сходиться
Україна старіє одночасно з падінням народжуваності до рівнів, які не забезпечують навіть простого відтворення населення.
ООН класифікує Україну серед держав із найнижчими показниками народжуваності у світі, де цей показник знизився до 1 дитини на жінку. Згідно з даними Global Change Data Lab, у 2023 році коефіцієнт народжуваності в Україні склав 0,98 дитини на одну жінку.
Для забезпечення простого відтворення населення без врахування міграційних процесів необхідно приблизно 2,1 дитини на одну жінку. В Україні цей показник є більш ніж удвічі нижчим. Покоління, яке через двадцять років повинно буде активно входити до ринку праці, виявиться значно меншим за теперішнє. Це призведе до потенційного браку платників єдиного соціального внеску (ЄСВ), які забезпечують фінансування пенсій.
Одночасно змінюється й співвідношення між тривалістю трудового життя та періодом отримання пенсії. За даними Фонду ООН у галузі народонаселення, очікувана тривалість життя при народженні в Україні у 2025 році становила близько 70 років для чоловіків та 80 років для жінок. Загальний вік виходу на пенсію починається з 60 років. Наразі близько 67% населення припадає на вікову групу 15-64 років, тоді як близько 19% становлять люди старшого віку. При цьому частка молодших поколінь скорочується.
Війна вдарила по демографії
З початку повномасштабного вторгнення народжуваність в Україні знизилась вдвічі. Смертність перевищує народжуваність майже у 3,6 раза. У першому півріччі 2026 року в Україні зареєстрували понад 73 тисячі народжень, проти близько 260 тисяч смертей.
Крім того, Україна втрачає частину свого працездатного населення через міграційні процеси. За даними Агентства ООН у справах біженців, на 30 червня 2026 року у світі налічується 5,68 мільйона біженців з України. Eurostat повідомляє, що 4,4 мільйона українців, які виїхали з країни, отримали тимчасовий захист у країнах Європейського Союзу. Серед них дорослі жінки становлять 43,4%, дорослі чоловіки — 27%, а неповнолітні — 29,6%. Таким чином, більше ніж 70% українців, які знаходяться за кордоном, є або потенційними, або вже активними учасниками ринку праці інших держав.
Для пенсійної системи це означає, що Україна втрачає частину майбутньої податкової та страхової бази: менше людей працюють всередині країни, менше доходів оподатковується, менше внесків надходить до солідарної системи.
Дефіцит системи
Перед початком повномасштабного вторгнення витрати розширеного бюджету України на Пенсійний фонд займали перше місце. У 2021 році ці витрати досягли 520,9 млрд грн, що склало приблизно 35% загальних витрат країни. З цієї суми 177,6 млрд грн було профінансовано з державного бюджету.
Ще до війни внесків застрахованих працівників було недостатньо, щоб самостійно утримувати систему. Її дефіцит доводилося покривати за рахунок загальних бюджетних ресурсів. Сьогодні це друга стаття після витрат на оборону країни. У 2025 році затверджені видатки ПФУ зросли до 1 020,9 млрд грн. За п'ять років це майже подвоєння.
У порівнянні з попередніми роками, фінансування освіти збільшилось з 302,3 до 394 мільярдів гривень, що становить близько 30% зростання. Це викликає питання альтернативних витрат: кожна додаткова гривня, спрямована на пенсійні зобов'язання, має свою вартість для розвитку людського капіталу, інфраструктури та економічного прогресу.
Солідарна модель уже не фінансується лише внесками нинішніх працівників: значну частину вартості бере на себе бюджет. Коли ресурсу не вистачає, держава шукає додаткові джерела надходжень. Наприклад, існують окремі збори при придбанні легкових автомобілів, операціях із нерухомістю та за послуги мобільного зв'язку. За січень-липень 2026 року за цими напрямами до державного бюджету надійшло 10,6 млрд грн.
Отже, пенсійний дефіцит не є лише локальною проблемою Пенсійного Фонду України. Це питання, що стосується всіх державних фінансів. Чим довше система залишається в однорівневому форматі, тим більше бюджет виступає як гарант її фінансової стабільності.
Збільшити податкові ставки також не вдасться.
Держава все більше виділяє коштів на виплату пенсій. Це вимагає зростання доходів. Для стабільності пенсійної системи необхідно або залучити нових платників, або підвищити офіційні доходи, або збільшити податкові та страхові внески.
Проте перша версія залежить від демографічних змін, що відбуваються у зворотному напрямку.
Другий аспект є наслідком ефективності та економічного розвитку.
Третій має власну межу.
Якщо збільшувати навантаження на працю, офіційне працевлаштування стає дорожчим. OECD вказує, що високі ставки соціальних внесків у поєднанні зі слабким контролем за доходами від праці створюють стимули для заниження офіційної зарплати. CASE Україна оцінює масштаб тіньового сектору до 40% економіки у 2021 та вказує на зарплати "в конвертах" як один із ключових каналів тінізації, втрати бюджету від яких оцінюються до 262 млрд грн.
Отже, намагання безкінечно компенсувати пенсійний дефіцит шляхом збільшення тягаря на працю призведе до несприятливих наслідків. У якийсь момент це може призвести до зменшення офіційної бази, з якої мали б надходити ці внески.
Політичний цикл коротший за пенсійні зобов'язання
Солідарна система має ще одну слабкість - вона особливо чутлива до політичного циклу. Пенсіонери є великою та політично активною групою виборців. Тому політикам дуже легко обіцяти їм підвищення пенсій.
У 2012 році Наталія Королевська обіцяла 1000 євро середньої зарплати і 500 євро пенсії. Юлія Тимошенко зобовʼязувалась забезпечити пенсії на рівні середньої заробітної плати. Проблема тут не лише в реалістичності, а в довгому бюджетному хвості таких обіцянок.
Політик здобуває підтримку виборців, однак фінансові наслідки його рішень проявляються лише з часом, залишаючи бюджет з зобов'язаннями на багато років вперед. Невиконання пенсійної реформи та соціальний популізм політиків ведуть до зростання бідності серед українських пенсіонерів, в той час як витрати на Пенсійний фонд невпинно зростають.
Існує ймовірність дожити до пенсійного віку і так і не розпочати отримувати пенсію.
Соціальний тиск продовжить зростати, оскільки податкові надходження дозволятимуть лише обмежені виплати, в той час як літні люди залишатимуться найбільш активною частиною виборців. Прогнози не обнадійливі: актуарна оцінка Пенсійного фонду, проведена Міжнародною організацією праці, вказує на те, що в 2040 році державну пенсію за віком зможуть отримувати лише близько 40% осіб віком 65 років і старше. Все більше людей не зможуть накопичити достатній страховий стаж через низький рівень участі у формальному ринку праці.
Чим більше часу Україна витрачає на відкладання реформ, тим більш витратним і складним стає процес переходу. Ідеї перейти від виключно солідарної моделі до системи, в якій частина пенсії формується за рахунок особистих заощаджень, з'явилися ще на початку 2000-х років. Проте впродовж 35 років незалежності загальнообов'язковий накопичувальний рівень так і не був реалізований у повному обсязі.
Законопроєкт №2683, що стосується загальнообов'язкового накопичувального пенсійного забезпечення та був зареєстрований у 2019 році, досі не реалізовано як функціональний другий рівень пенсійної системи. У квітні 2024 року законопроєкт №9212 був направлений на доопрацювання. Станом на 2026 рік проект №2683 знову потрапив до порядку денного. Держава вже багато років веде дискусії щодо накопичувальних схем, тоді як солідарна система залишається основним джерелом для формування майбутніх пенсій.
Які зміни потрібно внести?
Україні не потрібна революція, яка завтра скасує солідарну систему. Потрібен контрольований перехід до багаторівневої моделі.
По-перше, потрібно поступово перенаправити частину вже існуючого ЄСВ на індивідуальні накопичувальні рахунки для молодших працівників, не вводячи новий податок на заробітну плату. Для працівників старшого віку перехід має бути більш м'яким, з державною підтримкою або спільним фінансуванням, щоб ті, хто наближається до пенсійного віку, не несли фінансове навантаження самостійно. У цій моделі солідарний рівень залишається страховою основою, тоді як накопичувальний компонент починає формувати особисті активи.
Друге. Накопичення мають інвестуватися, а не лежати без руху. Частина коштів може працювати через державні облігації, але система повинна передбачати диверсифікацію, незалежний нагляд, прозорі комісії та захист активів від політичного втручання. Людина має бачити власні внески, інвестиційний результат і право передати накопичення у спадок.
Третє. Треба переглядати параметри солідарної системи. У 2026 році для отримання права на пенсію у 60 років потрібно мати 33 роки стажу, у 63 роки за 23 роки, а у 65 років за 15 років. У перспективі варто обговорювати поступовий рух до 65 років і 39-40 років стажу, але з довгим перехідним періодом для людей передпенсійного віку.
Четверте. Податкова політика повинна спрямовуватися не на постійне зростання витрат на легальну працю, а навпаки — на її здешевлення. Зниження ефективного податкового навантаження на заробітну плату, про яке раніше згадували, зокрема, Данило Гетманцев та фахівці з CASE, має сенс лише в контексті суворого контролю за витратами. Зменшення податків на працю не повинно призводити до збільшення дефіциту, а навпаки — сприяти розширенню легальної бази, підвищенню рівня зайнятості та створенню умов для особистих пенсійних накопичень.
Врешті-решт, важливо запровадити податкові пільги для добровільних накопичень. Кожна людина повинна мати стимул відкладати частину своїх доходів на пенсію, а не покладатися на державу, яка вирішить це питання через три десятиліття.
Україна стикається з новими демографічними викликами, де число потенційних платників податків зменшується, міграційні процеси забирають частину робочої сили, а витрати на виконання пенсійних зобов'язань зростають. Бюджет вже покриває дефіцит між надходженнями та витратами, тому питання щодо накопичувальної системи не можна більше залишати на рівні чергових парламентських дебатів.
Накопичувальна система не усуне демографічні виклики і не гарантує автоматичне підвищення пенсій. Її основна мета полягає в тому, що частина доходу особи формується не завдяки внескам наступних поколінь, а з власних довгострокових заощаджень, які накопичуються протягом трудового життя, а також з прибутку від їх інвестування.
У разі відсутності альтернативних джерел пенсійних надходжень, Україна все більше покладатиметься на можливості держави усувати недоліки в системі, використовуючи бюджетні кошти, молодих працівників та ресурси майбутніх поколінь.